商傳媒|吳承岳/台北報導隨著人工智慧(AI)與半導體相關股票持續受到市場關注,日本半導體產業的獨特優勢逐漸浮現。不同於某些國家專注於尖端晶片製造,日本的強項在於其「廣度」,涵蓋半導體製造設備、材料,乃至於新興的AI機器人技術。
根據《日本経済新聞》報導,日本在全球半導體製造設備市場佔有高達三成的市占率,堪稱該領域的「巨人」。半導體商社經營者新川裕也先生指出,日本企業在半導體製造的各個環節都具備強勁實力,從最尖端的製程到通用元件,都能提供全面的對應能力。例如,雷泰光電(Lasertec)和愛德萬測試(Advantest)在檢測設備上表現卓越,迪思科(Disco)擅長切割與研磨技術,而東京威力科創(Tokyo Electron)則擁有廣泛的產品組合。
儘管日本半導體企業的利潤率可能不如英偉達(Nvidia)等公司那般高,但這並不代表它們的獲利能力不足。個人投資家桶井道先生表示,英偉達過去五年平均營業利益率達 47%,2026年1月財年更高達 60%,但雷泰光電與迪思科等日本企業,過去五年平均營業利益率約在 40%,愛德萬測試與東京威力科創則接近 30%,這些在製造業中已被視為相當高的水準。他認為,日本企業的廣度優勢使其能隨著市場擴大而穩定成長,而荷蘭的阿斯麥(ASML)過去五年平均營業利益率也約為 33%。
除了設備之外,日本企業在半導體製造所需的基礎材料與製程上亦扮演關鍵角色。例如,ORGANO CORPORATION 供應超純水系統給臺灣積體電路製造(TSMC),慄田工業股份(Kurita Water Industries)也涉足飲用水等廣泛業務。大陽日酸(Nippon Sanso Holdings)則在全球工業氣體市場中位居第四,該市場由少數業者寡佔。
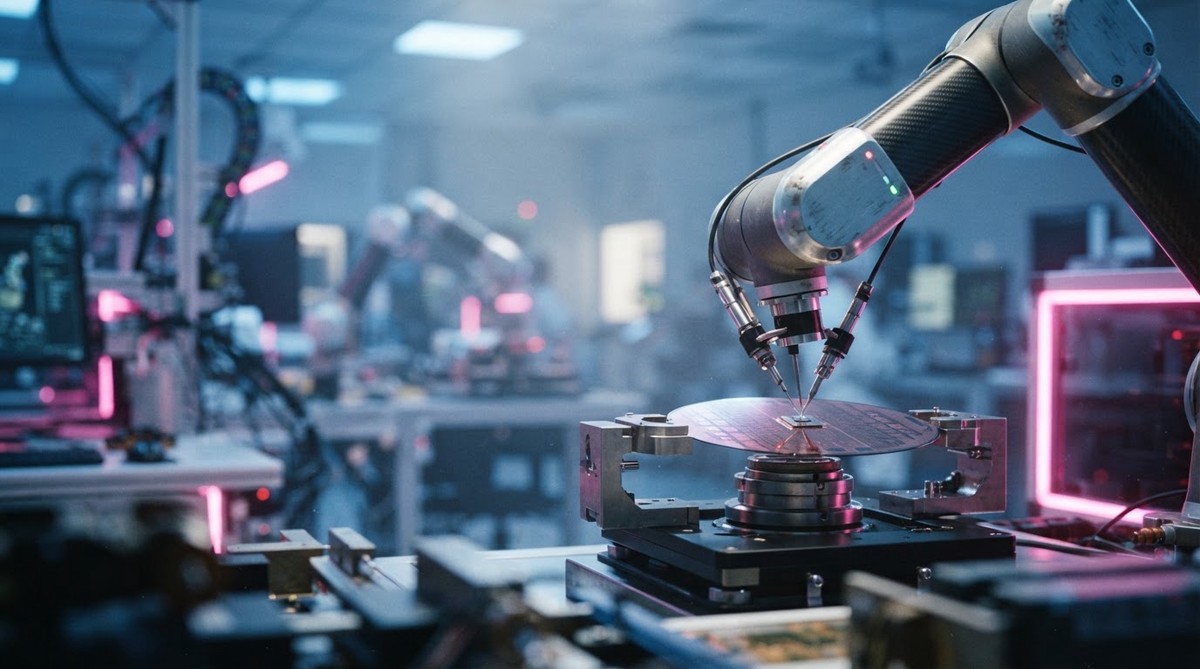
報導指出,未來預計將有「Physical AI」(AI 自律控制機器人)相關需求浮現。儘管日本在人形機器人領域看似不突出,但桶井道先生提到,在關鍵零組件方面,Harmonic Drive Systems Inc. 和納博特斯克(Nabtesco)的減速機技術是不可或缺的。此外,發那科(Fanuc)等公司在工業機器人市場佔據領導地位,而索尼(Sony)的 CMOS 影像感測器更是機器人的「眼睛」,扮演重要角色。
過去半導體產業常出現的「矽循環」(即市場供需波動導致每隔數年表現下降的現象),在當前市場中已變得不明顯。新川裕也先生觀察到,市場需求已不再出現明顯的成長遲緩。桶井道先生也補充,AI與半導體市場正創造出龐大的需求,足以「吞噬」各類產品、技術與材料。這使得即使是原本與半導體無關的企業,例如陶瓷衛浴製造商 TOTO,也因為間接關聯而被市場視為半導體概念股,顯示這波AI浪潮的影響力廣泛而深遠。

