丙式車體險4個死穴
墨新聞|記者魏思霖/高雄報導
保費只要乙式的一半,不用自負額,聽起來很划算。問題是它賠的範圍,比多數車主想的窄很多。
丙式車體險,正式名稱是免自負額車對車碰撞損失保險。它在台灣賣得非常好,一年保費收入逼近百億,是車險裡性價比最高的選項之一。
但本報專訪 — 張奕晨律師提醒,這張保單有四個地方,每年都在製造理賠糾紛。
死穴一:只賠車撞車
丙式只保一件事:你的車與另一台車碰撞、擦撞。
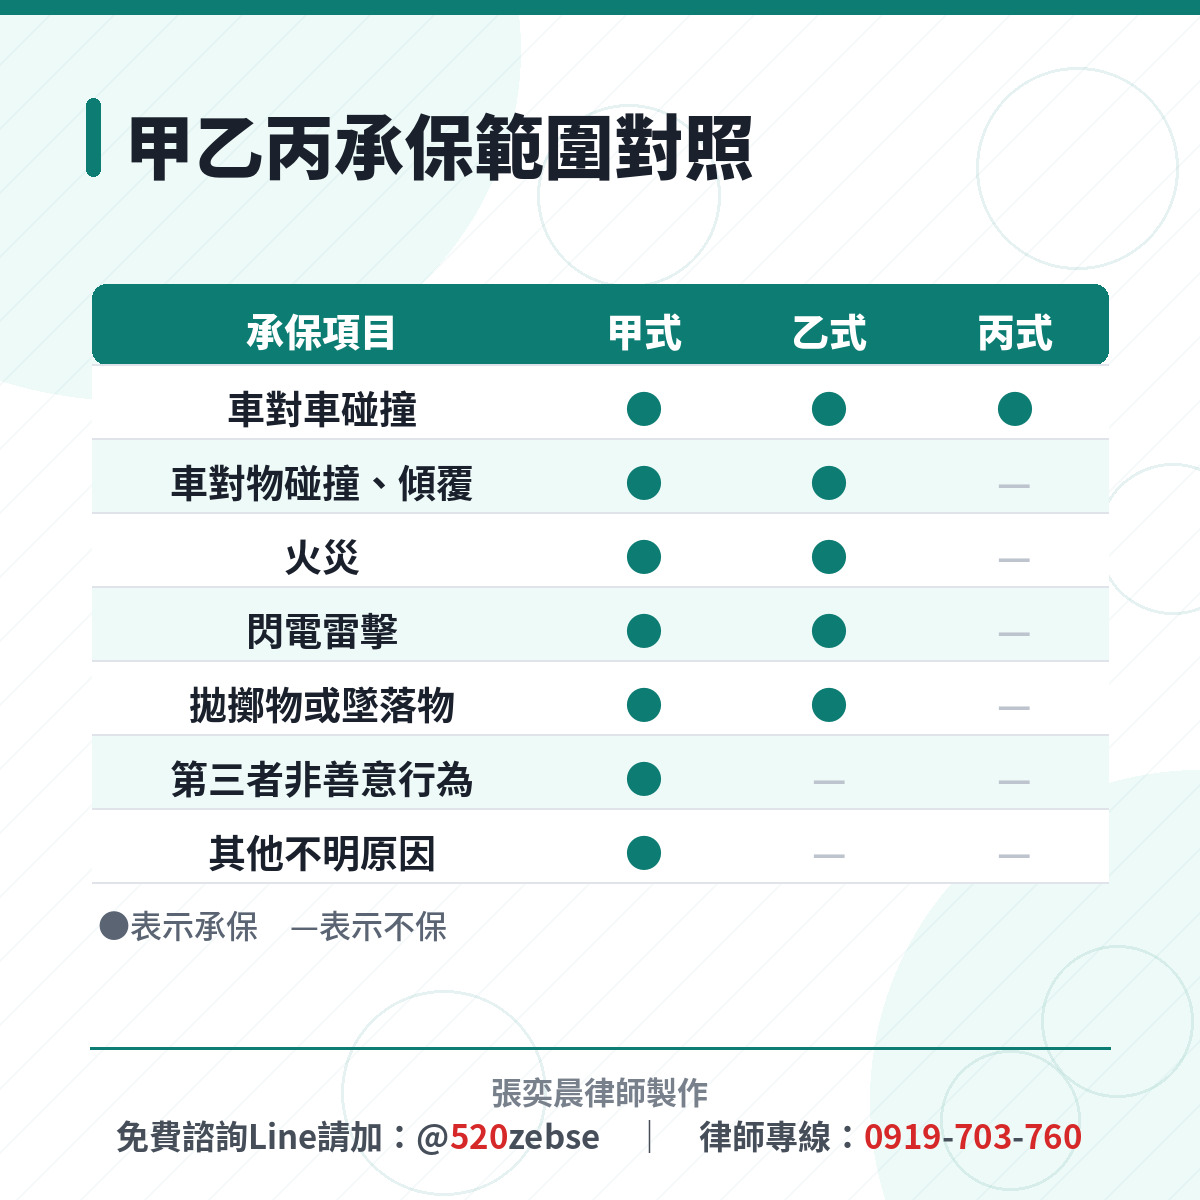
自己撞電線桿、撞分隔島、翻車、火災、被掉落物砸到、停車場被刮花,統統不在裡面。甲式幾乎全包,乙式列舉了傾覆、碰撞、閃電、火災、爆炸、拋擲物與墜落物,丙式只剩最後一格。
保費省一半,省掉的就是這些格子。
還有一件事多數人沒看懂:丙式不用自負額,看起來是優點,但甲乙式的自負額其實是雙面刃。約定一定金額以下自己吸收,除了降低保費,也避免為了小擦撞出險,影響後續年度的保費級數。丙式沒有這道緩衝,小刮小碰也會留下出險紀錄。
死穴二:找不到對方,就不是車碰車
這是最致命的一條。
丙式的理賠前提,是確認事故的對方車輛。沒有對造,保險公司原則上不賠。
停在路邊被不明車輛擦撞、對方跑掉了,這種情形在乙式本來就列為不保事項,在丙式一樣卡住。
例外是肇事逃逸:經憲警或保險公司到現場處理,查證後確認確實是車輛碰撞,仍屬理賠範圍。關鍵在有沒有公家單位到場留下紀錄。
死穴三:沒報警,幾乎等於沒保
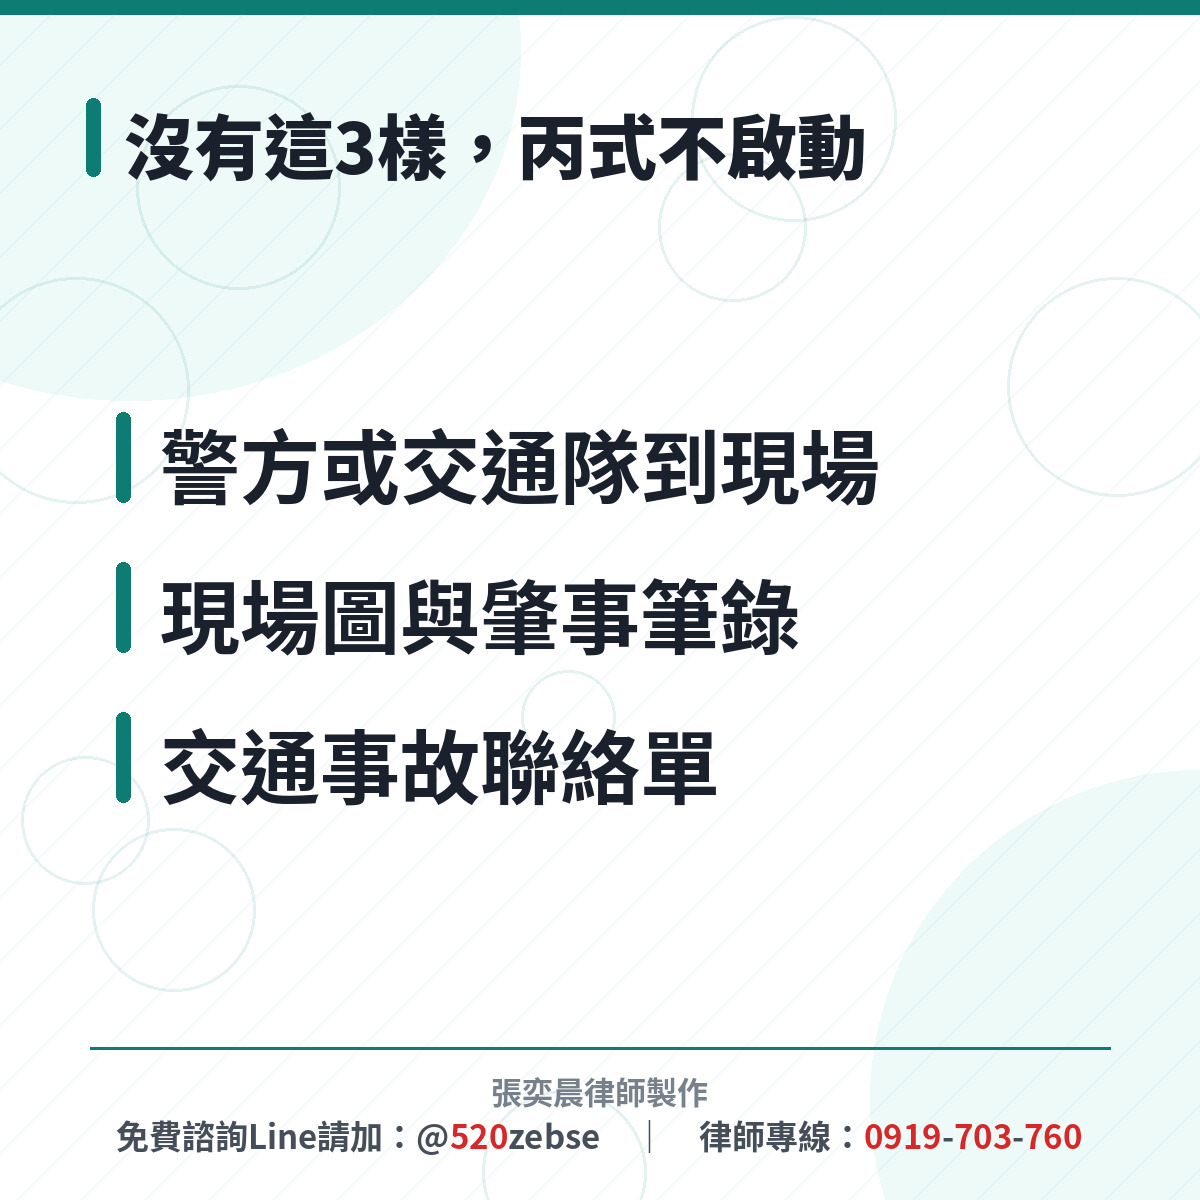
丙式啟動理賠的條件,是事故地的警察或交通隊到現場製作筆錄與現場圖,並開具交通事故聯絡單。
私下和解、雙方拍照散場、覺得是小事不想麻煩,這些動作都可能讓整張保單失效。
高雄律師張奕晨說,很多車主以為報警是為了釐清對錯,對丙式保戶來說,報警是啟動理賠的開關。
死穴四:車越舊,保費越對不起理賠
研究數據顯示,車齡越高,每單位保費換到的理賠金額越高;自小貨車又明顯高於自小客車。
白話說,老車與小貨車現在的保費偏便宜,但出事時的損失偏大,未來費率有被調漲的空間。
另一個數字值得注意:平均理賠金額約6萬元,但最高的一筆超過205萬元。單件落差極大,保額上限會在那一刻變成硬天花板。
還要知道:它只賠三樣東西
丙式的理賠範圍寫得很窄,就是救護費用、拖車費用與修復費用,而且以保單上載明的承保金額為限。
沒有代步車、沒有營業損失、沒有折舊補償,也不處理對方的車。對方的損害要走第三人責任險或強制險,那是另一張保單的事。
另外要留意,市面上還有限額車碰車,保費更低,但理賠有天花板。高雄律師張奕晨說,很多人買的其實是限額版,直到領到理賠金額才發現數字對不上。
那乙式就比較好嗎
也不見得。乙式有它自己的問題。
因為乙式的承保範圍寬、又允許設自負額,實務上長期存在一種現象:保險到期前以碰撞名義申請理賠,把平常累積的刮痕一次修掉,業界俗稱洗車。這類道德風險讓乙式的理賠資料失真,連帶影響整體費率。
相對的,丙式因為非得有警方到場製作筆錄與現場圖不可,理賠案件幾乎都是真實發生的事故,資料反而最乾淨。這也是研究者選丙式做分析的原因。
買之前先問自己三句話
車子主要在都會區還是郊區?研究發現部分縣市每單位保費的理賠金額明顯高於台中,鄉間路寬車少但車速快,單件損失反而更重。
你最怕哪一種損失?怕自撞、怕落物,丙式救不了你。
出事當下你來得及報警嗎?答不出來,這張保單對你的價值就要打折。
保單便宜沒有錯,錯在買的人以為它什麼都保。張奕晨律師表示。
延伸閱讀:社區地下室淹水,泡水車主可以告誰?高雄律師點名3種被告
【張奕晨律師】
學歷:
高雄中學
政治大學法律系學士
臺灣大學法律研究所
現職與經歷:
和府法律事務所 — 律師
高雄醫學大學附設中和紀念醫院 — 律師
矯正署高雄監獄 — 外聘講師
【車禍與保險理賠爭議推薦 — 張奕晨律師】
電話:0919-703-760
加Line點擊:@520zebse
此篇文章最開始出處為: 車險買了卻賠不到?張奕晨律師拆解丙式車體險的4個死穴
本文轉載自 墨新聞/記者魏思霖

