商傳媒|吳承岳/台北報導保安公司安朗傑(Allegion)近期公布的季度財報顯示,其營收與 EBITDA(扣除利息、稅務、折舊與攤銷前的獲利,常用來評估公司核心業務的現金創造能力)皆優於分析師預期。這次超出預期的表現,主要得益於其核心保安產品組合中的內生性成長(指企業透過自身營運擴張而非併購帶來的成長)表現強勁,特別是科技導向的門禁系統。
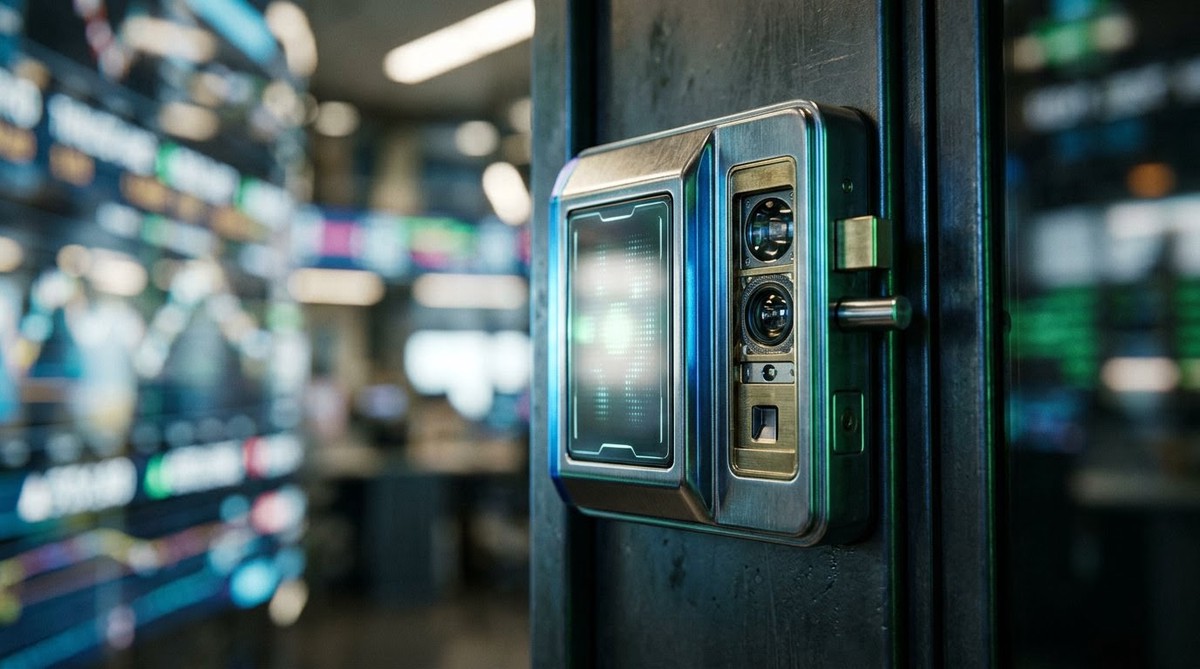
Simply Wall St 指出,安朗傑的產品組合正逐步轉向科技驅動的門禁系統,其中電子與聯網解決方案展現出更高的有機營收價值。這與該公司投資論述的核心觀點一致,即電子化與聯網保安產品在鎖具及門禁市場中的佔有率正在提高。本次財報中,有機營收與 EBITDA 的良好表現,進一步支持了高價值電子化與聯網解決方案正在推動成長的論點。
公司在高等教育和學生宿舍等領域,高度依賴數千個聯網鎖具和讀卡機的應用,這與本季高價值系統的有機營收成長相符。對安朗傑而言,關鍵的營運問題在於如何持續將規格訂定活動轉化為實際交付。對投資者來說,現有訂單的執行情況比新的頭條交易更為重要。近期強勁的財報顯示,當市場需求存在時,安朗傑有能力將其聯網產品組合轉化為實際增長。
然而,安朗傑仍面臨挑戰。較為疲弱的國際業務部門,以及商業或機構客戶專案活動的任何暫停,都可能構成最大的風險。本季度的強勁表現並未完全解除這些疲弱領域的壓力,但為公司提供了更多空間,以執行重組和優化產品組合的策略。
分析師對安朗傑的未來發展持樂觀態度,預計到 2029 年,營收將達到 51 億美元,獲利則從目前的 6.586 億美元增長約 1.782 億美元,達到 8.368 億美元,假設年營收增長率為 5.8%。 Simply Wall St 社群對安朗傑的合理價值評估介於每股 148.50 至 174.64 美元之間,其中一項評估更指出其股價較目前有 12% 的潛在上漲空間。不過,也有其他合理價值預估顯示,股價可能較目前下跌 5%。短期內的關鍵催化劑,將是智慧型與行動門禁產品的持續普及,以及國際業務的重組進程。
【提醒您】
投資有賺有賠,本文僅供參考,不構成投資建議

